

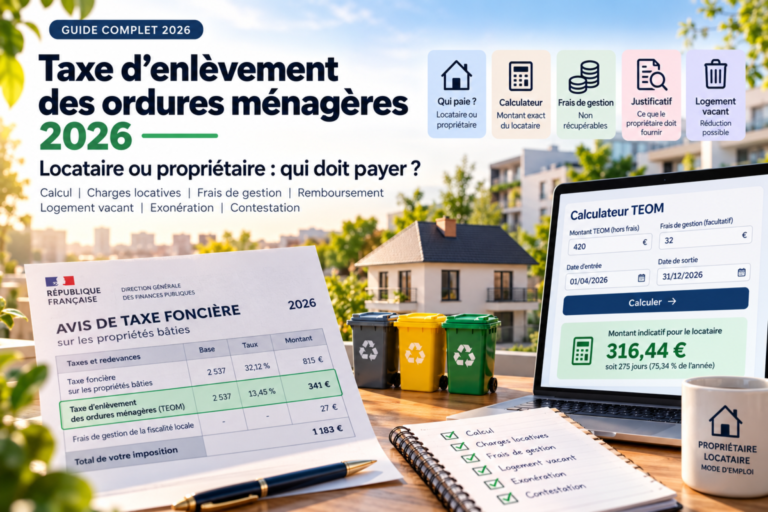
Vous venez de recevoir votre taxe foncière et découvrez une ligne consacrée à la taxe d’enlèvement des ordures ménagères ? Ou votre propriétaire vous réclame plusieurs centaines d’euros au titre des ordures ménagères ?
La question revient chaque année : qui doit réellement payer la taxe d’enlèvement des ordures ménagères, le propriétaire ou le locataire ?
La réponse nécessite de distinguer deux choses.
Vis-à-vis de l’administration fiscale, c’est le propriétaire ou l’usufruitier qui est redevable de la TEOM.
Mais lorsqu’un logement est loué, la taxe d’enlèvement des ordures ménagères fait partie des charges récupérables : le propriétaire peut donc en demander le remboursement au locataire.
Il existe toutefois une exception importante : les frais de gestion ajoutés à la TEOM sur l’avis de taxe foncière ne sont pas récupérables sur le locataire.
Ce guide vous explique comment fonctionne la TEOM en 2026, comment calculer le montant récupérable, quels justificatifs demander, comment procéder lorsqu’un locataire arrive ou part en cours d’année et dans quelles situations une réduction de taxe peut être demandée.
Calculateur TEOM : combien le locataire doit-il payer ?
Calculateur TEOM 2026 : combien le locataire doit-il payer ?
Calculez gratuitement le montant indicatif de la taxe d’enlèvement des ordures ménagères (TEOM) correspondant à la période d’occupation du locataire.
Taxe d’enlèvement des ordures ménagères : l’essentiel en 30 secondes
| Question | Réponse |
|---|---|
| Qui reçoit la TEOM ? | Le propriétaire ou l’usufruitier |
| Où apparaît-elle ? | Sur l’avis de taxe foncière |
| Le propriétaire peut-il la récupérer sur le locataire ? | Oui |
| Les frais de gestion sont-ils récupérables ? | Non |
| La TEOM dépend-elle directement du nombre de poubelles ? | Pas nécessairement |
| Un logement loué est-il concerné ? | Oui |
| La TEOM est-elle identique à la REOM ? | Non |
| Un logement vacant peut-il bénéficier d’une réduction ? | Oui, sous conditions |
| Le propriétaire doit-il pouvoir justifier la somme ? | Oui |
| Peut-on simplement facturer toute la taxe foncière au locataire ? | Non |
Qu’est-ce que la taxe d’enlèvement des ordures ménagères ?
La TEOM, ou taxe d’enlèvement des ordures ménagères, participe au financement de la collecte et du traitement des déchets ménagers.
Elle constitue une taxe annexe à la taxe foncière sur les propriétés bâties.
Elle est donc normalement visible sur l’avis de taxe foncière du propriétaire.
La TEOM concerne en principe les propriétés soumises à la taxe foncière sur les propriétés bâties situées dans une zone où fonctionne le service d’enlèvement des ordures ménagères.
Contrairement à ce que son nom pourrait laisser penser, son montant n’est pas nécessairement calculé selon la quantité réelle de déchets que produit chaque foyer.
Qui paie la taxe d’ordures ménagères : locataire ou propriétaire ?
C’est la question essentielle.
Le propriétaire paie la TEOM aux impôts
La taxe est établie au nom du propriétaire ou de l’usufruitier.
C’est donc lui qui la retrouve sur son avis de taxe foncière et qui est redevable de cette imposition auprès de l’administration fiscale.
Le locataire peut ensuite rembourser la TEOM au propriétaire
Lorsque le bien est loué, la TEOM figure parmi les charges pouvant être récupérées sur le locataire.
Le mécanisme est donc :
Administration fiscale → propriétaire → récupération auprès du locataire.
Le locataire ne devient pas pour autant le redevable fiscal de la taxe foncière.
Il rembourse au propriétaire une charge récupérable.
Le propriétaire peut-il faire payer toute la TEOM au locataire ?
Le montant de TEOM proprement dit est récupérable.
Mais il existe une distinction particulièrement importante :
Les frais de gestion ne sont pas récupérables
L’administration fiscale ajoute des frais de gestion à la TEOM.
Ces frais restent à la charge du propriétaire.
Le propriétaire ne doit donc pas simplement prendre le total figurant dans une zone de l’avis d’imposition et le répercuter automatiquement au locataire sans distinguer les différents montants.
Cette exclusion des frais de gestion est expressément rappelée par l’administration fiscale.
Exemple de calcul de la TEOM récupérable
Prenons un exemple volontairement simple.
L’avis de taxe foncière fait apparaître :
| Élément | Montant |
|---|---|
| TEOM | 360 € |
| Frais de gestion liés à la taxe | 29 € |
| Total | 389 € |
Le propriétaire ne doit pas réclamer 389 € au locataire au titre de la TEOM.
Le montant récupérable est :
360 €
Les 29 € de frais de gestion restent à la charge du propriétaire.
Où trouver la TEOM sur l’avis de taxe foncière ?
La taxe d’enlèvement des ordures ménagères apparaît sur le même avis d’imposition que la taxe foncière sur les propriétés bâties.
Lorsque vous consultez votre avis, recherchez notamment la partie consacrée aux ordures ménagères.
Si vous possédez plusieurs biens ou plusieurs locaux sur un même avis, soyez particulièrement attentif à la ventilation.
Le montant réclamé à un locataire doit correspondre au logement qu’il occupe.
Comment est calculée la taxe d’enlèvement des ordures ménagères ?
La TEOM est principalement calculée à partir de la valeur locative cadastrale retenue pour la taxe foncière, à laquelle est appliqué le taux voté par la collectivité compétente.
Schématiquement :
Base imposable × taux de TEOM = montant de TEOM
Des collectivités peuvent également mettre en place une part incitative, calculée notamment en fonction de la quantité ou de la nature des déchets produits, exprimée par exemple en volume, poids ou nombre d’enlèvements.
Pourquoi deux logements voisins peuvent-ils payer des montants différents ?
Parce que la TEOM n’est pas simplement une facture correspondant au nombre de passages du camion-poubelle.
Le calcul est notamment lié à la valeur locative cadastrale du bien.
Deux logements situés dans la même rue peuvent donc supporter des montants différents.
Le montant de TEOM dépend-il du nombre d’habitants ?
Pour une TEOM classique, pas directement.
Une personne vivant seule dans une maison peut donc supporter une TEOM importante alors qu’une famille occupant un autre logement peut avoir un montant différent.
C’est l’une des différences importantes avec certaines formes de redevance d’enlèvement des ordures ménagères.
TEOM et REOM : quelle différence ?
Les deux termes sont souvent confondus.
Pourtant, TEOM et REOM ne fonctionnent pas de la même manière.
| TEOM | REOM |
|---|---|
| Taxe | Redevance |
| Liée à la fiscalité foncière | Liée au service rendu |
| Figure sur la taxe foncière | Facturée par la collectivité |
| Redevable fiscal : propriétaire/usufruitier | Payée par l’usager selon le système local |
| Calcul notamment à partir d’une valeur locative | Calcul selon les modalités du service |
| Récupérable sur le locataire hors frais de gestion | Fonctionnement différent selon la collectivité |
La REOM est une rémunération pour service rendu et non une taxe fiscale. Ses modalités de calcul peuvent par exemple intégrer une part fixe et une part proportionnelle.
Le propriétaire doit-il fournir un justificatif au locataire ?
Le propriétaire ne peut pas inventer forfaitairement un montant de TEOM.
L’administration fiscale précise que la ventilation est effectuée par le propriétaire, qui doit adresser aux locataires ou occupants le compte détaillé des taxes locatives ainsi que leur répartition lorsqu’une ventilation est nécessaire.
Pour un locataire, le bon réflexe est donc de demander à comprendre :
quel est le montant exact de TEOM correspondant au logement et comment le montant réclamé a-t-il été calculé ?
Le propriétaire peut-il facturer toute sa taxe foncière au locataire ?
Non.
Il ne faut surtout pas confondre :
taxe foncière
et
taxe d’enlèvement des ordures ménagères récupérable.
Le fait que la TEOM apparaisse sur l’avis de taxe foncière ne signifie pas que l’intégralité de cet avis devient une charge du locataire.
Comment calculer la TEOM lorsque le locataire n’est resté qu’une partie de l’année ?
C’est une situation très fréquente.
Imaginons un logement occupé du 1er avril au 31 décembre.
TEOM annuelle récupérable : 360 €.
Dans l’hypothèse d’une répartition proportionnelle à la durée d’occupation sur 9 mois :
360 × 9 / 12 = 270 €
Le montant correspondant à cette période serait alors de 270 €.
Pour une occupation calculée précisément en jours, la répartition peut également être établie selon la durée effective retenue dans la régularisation.
L’essentiel est que la méthode soit cohérente, explicable et justifiable.
Exemple : un locataire quitte le logement le 30 juin
TEOM annuelle récupérable : 420 €.
Occupation : 6 mois.
Calcul simplifié au prorata :
420 × 6 / 12 = 210 €
Montant correspondant à la période : 210 €.
Les frais de gestion restent exclus.
Et si deux locataires se succèdent dans la même année ?
Prenons :
Locataire A : janvier à juin
Locataire B : juillet à décembre
TEOM récupérable : 400 €.
Dans une répartition simple à parts égales selon la durée :
Locataire A : 200 €
Locataire B : 200 €
Le propriétaire ne doit évidemment pas récupérer deux fois la même taxe.
La TEOM peut-elle être incluse dans les provisions pour charges ?
Dans une location avec provisions sur charges, la TEOM peut être prise en compte dans les charges récupérables et faire ensuite partie de la régularisation.
Le propriétaire doit alors distinguer les provisions déjà versées des dépenses récupérables effectivement supportées.
Exemple :
Provisions pour charges versées : 600 €
Charges récupérables réelles : 680 €
La régularisation ne consiste pas à demander une deuxième fois les 680 €.
Il faut tenir compte des 600 € déjà versés.
Et dans une location meublée ?
Il faut regarder le régime des charges prévu par le bail.
Selon le contrat, les charges peuvent notamment fonctionner avec des provisions donnant lieu à régularisation ou, dans les cas où le régime juridique le permet, avec un forfait.
Il faut donc éviter de transposer automatiquement le fonctionnement d’une location nue à tous les contrats meublés.
TEOM et colocation : qui paie ?
La taxe fiscale reste établie au nom du propriétaire ou de l’usufruitier.
La récupération auprès des occupants dépend ensuite du bail et du régime des charges.
Dans une colocation, il faut donc examiner comment les charges récupérables sont réparties entre les colocataires.
Le propriétaire peut-il réclamer la TEOM après le départ du locataire ?
Le départ du locataire n’efface pas automatiquement les régularisations de charges correspondant à sa période d’occupation.
Le propriétaire doit toutefois pouvoir justifier la somme réclamée et tenir compte de la période concernée ainsi que des provisions éventuellement déjà versées.
Une demande portant sur une ancienne période doit également être examinée au regard des règles de prescription applicables aux rapports locatifs.
Peut-on payer la TEOM même si l’on ne produit presque aucun déchet ?
Oui.
C’est une particularité importante de la TEOM.
Son paiement n’est pas nécessairement conditionné à l’utilisation effective du service par chaque propriétaire.
L’administration précise qu’une propriété concernée peut être imposée même si son occupant n’utilise pas effectivement le service d’enlèvement.
Et si le logement est vacant ?
Il existe ici une règle particulièrement intéressante pour les propriétaires bailleurs.
Lorsqu’un bien destiné à la location reste inoccupé, une réduction de TEOM peut être demandée sous certaines conditions.
L’inoccupation doit notamment :
- être indépendante de la volonté du propriétaire ;
- durer plus de trois mois ;
- concerner l’ensemble du bâtiment ou une partie pouvant être louée séparément.
Une réclamation doit alors être effectuée auprès de l’administration fiscale avec les justificatifs nécessaires. Service-Public indique qu’elle doit être déposée au plus tard le 31 décembre de l’année suivant celle de la vacance concernée.
Exemple de logement vacant
Vous possédez un appartement destiné à la location.
Le locataire quitte le logement et, malgré vos démarches réelles pour le relouer, celui-ci reste vacant pendant plus de trois mois pour une raison indépendante de votre volonté.
Il peut alors être pertinent d’étudier une demande de réduction de TEOM.
Conservez les éléments permettant de démontrer la réalité et le caractère involontaire de la vacance.
Une résidence secondaire paie-t-elle la TEOM ?
Le simple fait qu’un logement soit occupé seulement quelques semaines dans l’année ne suffit pas à supprimer automatiquement la TEOM.
Un propriétaire peut donc payer cette taxe même lorsqu’il n’occupe son logement que temporairement.
Peut-on être exonéré de TEOM ?
Certaines propriétés peuvent ne pas être soumises à la TEOM, notamment certaines propriétés exonérées de manière permanente de taxe foncière ou situées dans des secteurs où le service n’est pas assuré, sous réserve des règles et décisions locales applicables.
Il faut également savoir que certaines exonérations personnelles de taxe foncière accordées, par exemple, à certains contribuables âgés ou de condition modeste ne s’étendent pas automatiquement à la TEOM.
Que faire si le propriétaire réclame un montant de TEOM qui semble trop élevé ?
Ne commencez pas par contester toute la taxe.
Demandez d’abord le détail du calcul.
Vérifiez notamment :
1. Le montant exact de TEOM
2. L’absence des frais de gestion dans la somme récupérée
3. La période d’occupation prise en compte
4. Les provisions pour charges déjà versées
5. La méthode de répartition si plusieurs logements sont concernés
Une erreur peut provenir d’un simple mauvais calcul.
Exemple d’erreur fréquente
Le propriétaire reçoit :
TEOM : 480 €
Frais de gestion : 38 €
Total : 518 €
Il réclame 518 € au locataire.
Le locataire peut demander une rectification puisque les 38 € de frais de gestion ne sont pas récupérables.
Montant de TEOM récupérable avant éventuel prorata :
480 €.
Le propriétaire peut-il ajouter des frais administratifs pour récupérer la TEOM ?
La récupération de la TEOM ne permet pas au propriétaire d’inventer une commission ou des « frais de traitement » supplémentaires.
Il convient de distinguer la charge récupérable elle-même des dépenses qui restent à la charge du bailleur.
La TEOM est-elle une charge locative ?
Oui.
Le décret fixant la liste des charges récupérables mentionne expressément, parmi les impositions et redevances récupérables, la taxe ou redevance d’enlèvement des ordures ménagères.
C’est la base juridique expliquant pourquoi le propriétaire peut en récupérer le montant auprès du locataire.
Propriétaire : la méthode simple pour récupérer correctement la TEOM
Lorsque vous recevez votre avis de taxe foncière :
Étape 1 : identifiez la ligne correspondant aux ordures ménagères.
Étape 2 : isolez les frais de gestion non récupérables.
Étape 3 : déterminez le montant correspondant au logement loué.
Étape 4 : tenez compte de la période réelle d’occupation lorsqu’une répartition temporelle est nécessaire.
Étape 5 : tenez compte des provisions déjà encaissées.
Étape 6 : préparez le justificatif et le détail du calcul.
Étape 7 : intégrez la somme dans la régularisation des charges lorsque le régime locatif applicable le prévoit.
Locataire : les 5 vérifications avant de payer
Lorsqu’un propriétaire vous réclame une TEOM, contrôlez :
| Vérification | Pourquoi ? |
|---|---|
| Montant de la TEOM | Vérifier la somme réellement due |
| Frais de gestion | Ils ne doivent pas vous être répercutés |
| Logement concerné | Éviter une mauvaise ventilation |
| Période d’occupation | Important si entrée ou sortie en cours d’année |
| Provisions déjà payées | Éviter de payer deux fois |
Calculateur TEOM : combien le locataire doit-il payer ?
Pour apporter une véritable valeur ajoutée à cette page, Stirrup peut intégrer un calculateur.
Le principe serait très simple :
TEOM annuelle : 420 €
Frais de gestion : 32 €
Date d’entrée : 01/04/2026
Date de sortie : 31/12/2026
Puis :
Montant indicatif récupérable sur le locataire : 315 €
Calcul : 420 € × 9/12.
Les 32 € de frais de gestion restent à la charge du propriétaire.
Le calculateur devra préciser qu’il fournit une estimation, la situation réelle devant être vérifiée selon le bail, le régime des charges et les dates exactes d’occupation.
TEOM : les erreurs à éviter
Erreur n°1 : réclamer toute la taxe foncière
Seules les charges légalement récupérables peuvent être répercutées.
Erreur n°2 : ajouter les frais de gestion
Ils restent à la charge du propriétaire.
Erreur n°3 : oublier les provisions déjà payées
Le locataire ne doit pas payer deux fois la même charge.
Erreur n°4 : facturer une année entière sans examiner la période d’occupation
En cas d’entrée ou de sortie en cours d’année, la répartition doit être examinée au regard de la période concernée et du régime de charges applicable.
Erreur n°5 : confondre TEOM et REOM
Ce ne sont pas les mêmes mécanismes.
Taxe d’enlèvement des ordures ménagères : ce qu’il faut retenir
La règle peut finalement être résumée simplement :
Le propriétaire paie la TEOM à l’administration fiscale, puis peut récupérer la part récupérable auprès du locataire. Les frais de gestion restent à la charge du propriétaire.
Pour éviter un litige, propriétaire et locataire ont donc intérêt à raisonner à partir du montant réellement justifié, de la période d’occupation et des charges déjà versées.
Oui. Je remplacerais la FAQ précédente par une version beaucoup plus complète, pensée pour capter la longue traîne : TEOM locataire, propriétaire, calcul, prorata, justificatif, location meublée, logement vacant, exonération, contestation, etc.
J’ai revérifié les points sensibles : la TEOM est due par le propriétaire/usufruitier, récupérable sur le locataire hors frais de gestion ; la vacance involontaire de plus de trois mois peut ouvrir droit à réduction sous conditions ; et le simple fait de ne pas utiliser le service ne dispense pas de TEOM.
Voici la FAQ prête à intégrer, sans aucun lien externe dans le texte publié.
FAQ – Taxe d’enlèvement des ordures ménagères (TEOM) : toutes les réponses en 2026
Qui doit payer la taxe d’enlèvement des ordures ménagères ?
La taxe d’enlèvement des ordures ménagères, ou TEOM, est établie au nom du propriétaire ou de l’usufruitier du bien. C’est donc lui qui la paie à l’administration fiscale. Lorsque le logement est loué, le propriétaire peut ensuite récupérer auprès du locataire la partie de TEOM constituant une charge récupérable.
La taxe d’ordures ménagères est-elle à la charge du propriétaire ou du locataire ?
Les deux interviennent, mais pas de la même manière. Le propriétaire est le redevable de la TEOM vis-à-vis des impôts. Dans le cadre d’une location, il peut ensuite demander au locataire le remboursement de la TEOM récupérable.
Pourquoi le locataire paie-t-il la TEOM alors que la taxe foncière est au nom du propriétaire ?
Parce que la réglementation classe la taxe d’enlèvement des ordures ménagères parmi les charges pouvant être récupérées auprès du locataire. Le locataire ne paie donc pas la taxe foncière du propriétaire : il rembourse une charge locative récupérable déterminée.
Le propriétaire peut-il récupérer 100 % de la TEOM sur le locataire ?
Le montant de la TEOM correspondant au logement peut être récupérable, mais les frais de gestion ajoutés par l’administration fiscale ne le sont pas. Ils restent à la charge du propriétaire.
Les frais de gestion de la TEOM sont-ils à la charge du locataire ?
Non. C’est l’un des points les plus importants à contrôler. Les frais de gestion liés à la fiscalité locale et ajoutés à la TEOM ne doivent pas être répercutés sur le locataire.
Comment reconnaître les frais de gestion de la TEOM ?
Ils apparaissent sur l’avis de taxe foncière. Le propriétaire doit identifier le montant de TEOM réellement récupérable sans simplement répercuter indistinctement la totalité des sommes figurant sur son avis.
Le propriétaire peut-il faire payer toute la taxe foncière au locataire ?
Non. Il ne faut pas confondre la taxe foncière due par le propriétaire avec certaines taxes ou charges récupérables. Le fait que la TEOM figure sur l’avis de taxe foncière ne rend pas l’intégralité de la taxe foncière récupérable.
Où se trouve la TEOM sur l’avis de taxe foncière ?
La taxe d’enlèvement des ordures ménagères figure sur l’avis de taxe foncière du propriétaire. Il faut rechercher la rubrique consacrée aux ordures ménagères et identifier le montant correspondant au bien concerné.
Que signifie TEOM ?
TEOM signifie Taxe d’Enlèvement des Ordures Ménagères. Elle contribue au financement du service de collecte et de traitement des déchets ménagers.
Comment est calculée la TEOM ?
La TEOM est principalement calculée à partir de la valeur locative cadastrale retenue pour la taxe foncière, à laquelle est appliqué le taux voté par la collectivité compétente.
Quelle est la formule de calcul de la TEOM ?
De manière simplifiée :
Base imposable × taux de TEOM = montant de la TEOM.
Des règles complémentaires peuvent s’appliquer localement, notamment lorsqu’une part incitative existe.
La TEOM est-elle calculée selon le nombre de personnes dans le logement ?
Pas dans le fonctionnement classique de la TEOM. Elle repose principalement sur une base liée à la valeur locative cadastrale et non directement sur le nombre d’occupants.
La TEOM dépend-elle du nombre de poubelles sorties ?
Pas nécessairement. Une collectivité peut cependant instaurer une part incitative prenant notamment en considération la quantité de déchets, leur nature, leur volume, leur poids ou le nombre d’enlèvements.
Pourquoi ma TEOM augmente-t-elle en 2026 ?
Une hausse peut notamment provenir d’une évolution de la base imposable, du taux fixé par la collectivité ou du fonctionnement local du service de gestion des déchets.
Pourquoi deux maisons voisines ne paient-elles pas la même TEOM ?
Parce que leur valeur locative cadastrale peut être différente. Deux logements situés dans la même rue peuvent donc supporter des montants de TEOM différents.
Le propriétaire doit-il fournir un justificatif de TEOM au locataire ?
Le montant récupéré doit pouvoir être justifié. Le locataire doit notamment pouvoir comprendre à quelle dépense correspond la somme réclamée et comment elle a été déterminée.
Le locataire peut-il demander à voir la taxe foncière ?
Lors d’une régularisation de charges, le locataire peut demander les éléments justificatifs lui permettant de contrôler la charge qui lui est imputée. L’objectif n’est pas de lui transférer toute la taxe foncière mais de justifier le montant récupéré.
Un propriétaire peut-il demander une somme forfaitaire de TEOM sans justificatif ?
Lorsqu’il s’agit d’une récupération sur charges avec régularisation, le montant doit correspondre à une dépense récupérable et pouvoir être justifié. Attention toutefois aux locations dans lesquelles les charges sont valablement organisées sous forme de forfait : le fonctionnement n’est alors pas identique.
La TEOM est-elle comprise dans les charges locatives ?
Elle fait partie des charges récupérables. Selon le fonctionnement prévu par le bail, elle peut notamment être intégrée dans les provisions pour charges puis prise en compte lors de la régularisation.
Peut-on réclamer la TEOM en plus des provisions mensuelles pour charges ?
Il faut tenir compte des provisions déjà versées. Si le locataire verse chaque mois des provisions destinées à couvrir les charges récupérables, la régularisation doit comparer ces provisions avec les dépenses réelles.
Le locataire peut-il payer deux fois la TEOM ?
Non. Si la TEOM a déjà été financée par les provisions pour charges versées pendant l’année, il faut en tenir compte lors de la régularisation.
Comment calculer la TEOM pour un locataire présent toute l’année ?
Si le locataire occupe le logement pendant toute la période concernée, on part du montant de TEOM récupérable correspondant au logement, hors frais de gestion, puis on tient compte des provisions déjà acquittées dans le cadre de la régularisation.
Comment calculer la TEOM pour un locataire présent seulement 6 mois ?
Lorsqu’une répartition temporelle est nécessaire, un prorata de la période d’occupation peut être utilisé dans la régularisation.
Par exemple, pour une TEOM récupérable de 400 € et une occupation correspondant à la moitié de l’année, un prorata simple représente 200 €, avant prise en compte des provisions déjà versées et sous réserve du régime de charges applicable.
Comment calculer la TEOM pour 9 mois ?
Avec une TEOM annuelle récupérable de 480 €, un prorata simplifié de 9 mois donne :
480 × 9 ÷ 12 = 360 €.
Il convient ensuite de tenir compte du fonctionnement réel des charges prévu par le bail.
Peut-on calculer la TEOM au nombre exact de jours ?
Pour une régularisation nécessitant un prorata précis, la période d’occupation peut être appréciée avec précision. La méthode utilisée doit surtout être cohérente, transparente et correspondre au régime de charges applicable.
Le locataire doit-il payer la TEOM s’il arrive en décembre ?
Le propriétaire ne devrait pas lui imputer sans explication une dépense correspondant à une période pendant laquelle il n’occupait pas le logement. La régularisation doit être effectuée en tenant compte du régime de charges et de la période concernée.
Le locataire doit-il payer la TEOM s’il quitte le logement en mars ?
Une partie de la TEOM peut être intégrée aux charges correspondant à sa période d’occupation. Il faut notamment tenir compte de la durée concernée et des provisions déjà versées.
Qui paie la TEOM entre deux locataires ?
Fiscalement, le propriétaire reste redevable de la TEOM. La récupération auprès de chaque locataire doit ensuite être déterminée selon les périodes et le régime de charges applicable.
Le propriétaire peut-il réclamer la TEOM après le départ du locataire ?
Une régularisation des charges correspondant à la période pendant laquelle le locataire occupait le logement peut intervenir après son départ. Le propriétaire doit toutefois pouvoir justifier la somme réclamée.
Le propriétaire peut-il réclamer plusieurs années de TEOM d’un seul coup ?
Une régularisation tardive peut être possible dans certaines limites, mais les créances locatives sont soumises à des règles de prescription. Il faut donc examiner précisément les années concernées, les dates et la nature de la somme réclamée avant de payer ou de contester.
Que faire si le propriétaire réclame trois années de TEOM ?
Demandez un décompte année par année comprenant le montant de TEOM, les frais exclus, la période d’occupation et les provisions déjà payées. Vérifiez ensuite les règles de prescription applicables à chacune des sommes.
La TEOM peut-elle être déduite du dépôt de garantie ?
Lors du départ, une régularisation de charges peut avoir une incidence sur les comptes entre bailleur et locataire. Une retenue ne doit toutefois pas être arbitraire : elle doit correspondre à des sommes réellement dues et pouvoir être justifiée.
La TEOM est-elle récupérable dans une location meublée ?
Cela dépend notamment du régime des charges prévu au bail. Une location meublée peut fonctionner avec des provisions avec régularisation ou, lorsque les conditions sont réunies, avec un forfait de charges. Il faut donc lire le contrat avant de réclamer séparément une TEOM.
Avec un forfait de charges, le propriétaire peut-il ajouter la TEOM en fin d’année ?
Il faut vérifier le bail et le régime juridique du forfait. Un véritable forfait de charges n’a pas le même fonctionnement qu’une provision avec régularisation annuelle. Le propriétaire ne doit donc pas traiter automatiquement les deux systèmes de la même manière.
La TEOM est-elle récupérable en location nue ?
Oui, elle fait partie des charges récupérables, à l’exclusion des frais de gestion.
Qui paie la TEOM en colocation ?
Le propriétaire reste le redevable fiscal. La répartition de la charge récupérable entre les colocataires dépend ensuite du bail et du régime de charges applicable.
Un étudiant doit-il payer la TEOM ?
Le statut d’étudiant ne dispense pas, à lui seul, de supporter les charges locatives récupérables correspondant à son logement.
Un locataire bénéficiant des APL doit-il payer la TEOM ?
Le bénéfice d’une aide au logement ne supprime pas automatiquement les charges récupérables dues au titre de la location.
Un propriétaire occupant paie-t-il la TEOM ?
Oui, lorsqu’il est propriétaire d’un bien soumis à la TEOM. Dans ce cas, il ne peut évidemment pas la récupérer auprès d’un locataire puisqu’il occupe lui-même le logement.
Une résidence secondaire est-elle soumise à la TEOM ?
Oui, elle peut l’être. Le fait de n’occuper le logement que quelques semaines ou quelques mois dans l’année ne supprime pas automatiquement la taxe.
Dois-je payer la TEOM si je ne sors jamais ma poubelle ?
Oui, le simple fait de ne pas utiliser effectivement le service ne suffit pas à écarter la TEOM lorsque le bien se trouve dans une zone desservie et soumise à la taxe.
Dois-je payer la TEOM si j’apporte tous mes déchets à la déchetterie ?
Le choix personnel de ne pas utiliser la collecte habituelle ne suffit pas, en principe, à supprimer la TEOM lorsque le bien est assujetti.
Dois-je payer la TEOM si la maison est vide ?
Un logement vacant peut rester soumis à la TEOM. Il existe toutefois un mécanisme de réduction pour certains biens destinés à la location lorsqu’une vacance de plus de trois mois est indépendante de la volonté du propriétaire.
Quelle durée de vacance faut-il pour demander une réduction de TEOM ?
La vacance doit notamment durer plus de trois mois. Elle doit également être indépendante de la volonté du propriétaire et concerner tout le bâtiment ou une partie susceptible d’être louée séparément.
Un propriétaire qui ne trouve pas de locataire peut-il demander une réduction ?
Potentiellement oui, si les conditions de vacance prévues sont réellement remplies. Il est important de pouvoir démontrer que l’inoccupation était indépendante de sa volonté.
Quels justificatifs conserver pour prouver une vacance locative ?
Conservez tous les éléments permettant d’établir la réalité de la vacance et vos démarches de relocation : dates de départ, annonces, mandat éventuel, échanges avec des candidats, travaux indispensables ou autres documents correspondant à la situation.
Jusqu’à quand peut-on demander une réduction de TEOM pour vacance ?
La réclamation doit être présentée à l’administration fiscale dans le délai prévu. Service-Public indique, pour cette situation, une échéance au 31 décembre de l’année suivant celle de la vacance concernée.
Un logement neuf exonéré de taxe foncière est-il également exonéré de TEOM ?
Pas nécessairement. L’administration fiscale rappelle que l’exonération temporaire de taxe foncière liée à une construction nouvelle ne supprime pas la TEOM. Un propriétaire peut donc recevoir un avis comportant uniquement cette taxe.
Une personne âgée exonérée de taxe foncière est-elle exonérée de TEOM ?
Pas automatiquement. Les exonérations personnelles de taxe foncière accordées notamment à certains contribuables âgés ou de condition modeste ne s’étendent pas automatiquement à la TEOM.
Une personne percevant l’AAH est-elle automatiquement exonérée de TEOM ?
Non. Une exonération personnelle de taxe foncière ne signifie pas automatiquement une exonération de TEOM.
Une maison éloignée du point de collecte doit-elle payer la TEOM ?
La situation peut devenir plus complexe lorsque le bien est situé dans une partie de la commune où le service ne fonctionne pas. L’appréciation tient notamment compte de la desserte effective et de la distance entre l’entrée de la propriété et le point de passage le plus proche du véhicule de collecte. Des décisions locales peuvent également modifier l’exonération.
Si le camion-poubelle ne passe pas devant ma maison, suis-je exonéré ?
Pas automatiquement. Le véhicule n’a pas nécessairement besoin de passer directement devant la porte pour que le bien soit considéré comme desservi. La situation doit être appréciée selon les circonstances locales.
Si la collecte est très éloignée, peut-on contester la TEOM ?
Cela peut mériter une vérification lorsque le bien semble réellement situé hors de la zone desservie. Il faut toutefois examiner les conditions locales et les éventuelles délibérations de la collectivité avant de conclure à une exonération.
Une commune peut-elle faire payer la TEOM même dans une zone non desservie ?
Une commune ou un groupement peut, sous certaines conditions et par délibération, supprimer l’exonération normalement applicable aux locaux situés dans une partie de commune où le service ne fonctionne pas.
Quelle différence entre TEOM et REOM ?
La TEOM est une taxe reposant principalement sur la fiscalité foncière. La REOM est une redevance pour service rendu, dont le calcul est organisé par la collectivité.
Peut-on payer à la fois la TEOM et la REOM ?
TEOM et REOM constituent normalement deux modes alternatifs de financement du même service et ne se cumulent pas, sauf situations particulières.
La REOM apparaît-elle sur la taxe foncière ?
Non, son fonctionnement diffère de celui de la TEOM. La REOM est gérée et facturée par la collectivité compétente.
La REOM est-elle calculée selon le nombre de personnes ?
Elle peut l’être en partie selon le système choisi localement. La collectivité peut prévoir une part fixe et une part variable tenant compte, par exemple, de la composition du foyer ou du volume de déchets.
Qu’est-ce que la TEOM incitative ?
Certaines collectivités peuvent instaurer une part incitative afin qu’une partie du montant dépende davantage de la quantité ou de la nature des déchets produits.
Pourquoi ma taxe augmente alors que je trie davantage mes déchets ?
Dans un système classique de TEOM, le montant n’est pas directement calculé selon la quantité individuelle de déchets produits. Trier davantage ne signifie donc pas automatiquement payer moins.
Le nombre de ramassages influence-t-il la TEOM ?
Cela dépend du système local. Le taux peut notamment différer selon les zones et la collectivité peut avoir instauré une part incitative.
Une maison sans bac à ordures doit-elle payer la TEOM ?
L’absence de bac individuel ne suffit pas nécessairement à supprimer la taxe. Ce qui compte notamment est la situation du bien au regard du service de collecte et des règles locales.
Un garage paie-t-il la TEOM ?
L’assujettissement dépend de la situation fiscale du local et des règles applicables. Il faut donc examiner l’avis de taxe foncière et la nature du bien plutôt que d’appliquer une réponse générale à tous les garages.
Un parking peut-il être soumis à la TEOM ?
Certains locaux ou dépendances peuvent entrer dans le champ de la taxe selon leur situation. En cas de doute sur un montant figurant sur l’avis fiscal, il faut examiner précisément la base d’imposition et les locaux concernés.
Un local commercial paie-t-il la TEOM ?
Il peut être soumis à la TEOM. Certaines exonérations facultatives peuvent toutefois concerner des locaux industriels ou commerciaux selon les décisions de la collectivité.
La TEOM est-elle récupérable sur le locataire d’un local commercial ?
Pour un bail commercial, il faut examiner le contrat et les règles spécifiques applicables à la répartition des impôts, taxes et charges. Il ne faut pas appliquer automatiquement les règles d’un bail d’habitation à un bail commercial.
Peut-on contester le montant de la TEOM ?
Oui, mais il faut identifier ce qui est contesté. Un propriétaire contestant l’impôt lui-même s’adresse à l’administration fiscale. Un locataire contestant la somme récupérée par son propriétaire se trouve dans une relation locative différente.
Comment contester une TEOM en tant que propriétaire ?
Commencez par identifier précisément le motif : erreur concernant le bien, exonération potentielle, vacance répondant aux conditions requises, problème de desserte ou autre situation. Adressez ensuite une réclamation à l’administration fiscale avec les justificatifs correspondants.
Comment contester la TEOM réclamée par mon propriétaire ?
Demandez d’abord un décompte précis indiquant le montant de TEOM, la période concernée, les provisions déjà payées et l’exclusion des frais de gestion. Une grande partie des litiges peut ainsi être identifiée avant toute démarche supplémentaire.
Que faire si le propriétaire inclut les frais de gestion ?
Demandez une rectification du calcul. Les frais de gestion ajoutés à la TEOM ne constituent pas une charge récupérable sur le locataire.
Que faire si le montant demandé ne correspond pas à l’avis de taxe foncière ?
Demandez au propriétaire d’expliquer la ventilation. Cela peut notamment arriver lorsqu’un même avis fiscal concerne plusieurs locaux, mais la répartition doit pouvoir être expliquée.
Comment répartir la TEOM si un immeuble contient plusieurs logements ?
Lorsqu’une ventilation est nécessaire, le propriétaire doit utiliser une méthode cohérente et pouvoir expliquer la répartition entre les différents locaux. Il ne doit pas imputer arbitrairement l’intégralité de la taxe à un seul locataire.
Le propriétaire peut-il ajouter des frais administratifs à la TEOM ?
La récupération d’une charge ne permet pas de créer librement des frais supplémentaires. Il faut distinguer la dépense légalement récupérable des frais restant à la charge du bailleur.
Peut-on récupérer la TVA sur la TEOM ?
Pour une location d’habitation classique, la question principale n’est généralement pas celle d’une TVA récupérable mais celle de la qualification de la TEOM comme charge locative récupérable. Les situations professionnelles soumises à TVA nécessitent une analyse spécifique.
La TEOM est-elle due au 1er janvier ?
Fiscalement, la TEOM est établie d’après la situation existant au 1er janvier de l’année d’imposition et est due pour l’année entière, sous réserve notamment du mécanisme particulier de réduction pour certaines vacances.
Si je vends ma maison en cours d’année, qui paie la TEOM ?
Vis-à-vis de l’administration fiscale, l’imposition est établie selon la situation au 1er janvier. Les éventuelles répartitions entre vendeur et acquéreur prévues lors d’une vente relèvent ensuite de leurs relations contractuelles et ne changent pas le redevable fiscal désigné par l’administration.
La TEOM est-elle déductible des revenus fonciers du propriétaire ?
Pour un propriétaire bailleur imposé au régime réel, il faut distinguer les dépenses définitivement supportées par le bailleur des charges récupérables sur le locataire. La TEOM récupérée auprès du locataire ne doit donc pas être traitée comme si elle constituait définitivement une charge personnelle du propriétaire.
Quelle erreur les propriétaires commettent-ils le plus souvent avec la TEOM ?
L’une des erreurs classiques consiste à répercuter le montant avec les frais de gestion, alors que ces frais restent à la charge du propriétaire.
Une autre erreur consiste à oublier les provisions déjà encaissées avant d’effectuer la régularisation.
Quelle erreur les locataires commettent-ils le plus souvent ?
Considérer que toute demande de TEOM est illégale simplement parce que la taxe foncière est au nom du propriétaire.
La TEOM est bien récupérable auprès du locataire dans les conditions prévues.
Quelles sont les 5 choses à vérifier avant de payer une TEOM ?
Vérifiez le montant exact de la TEOM, l’exclusion des frais de gestion, la période correspondant à votre occupation, les provisions pour charges déjà versées et la méthode de répartition lorsque plusieurs logements sont concernés.
Comment savoir rapidement si le montant demandé est cohérent ?
Prenez le montant de TEOM correspondant au logement, retirez les frais non récupérables, vérifiez votre période d’occupation puis comparez le résultat avec les provisions pour charges déjà payées.
Peut-on utiliser un calculateur pour déterminer la TEOM du locataire ?
Oui, un calculateur permet d’obtenir une estimation à partir du montant annuel de TEOM et de la période d’occupation. Le résultat doit néanmoins être confronté au bail et au régime réel des charges.
En résumé, qui paie réellement la taxe d’ordures ménagères ?
La règle essentielle est la suivante :
le propriétaire ou l’usufruitier paie la TEOM aux impôts ; dans une location, le propriétaire peut ensuite récupérer auprès du locataire la partie récupérable de la taxe, mais pas les frais de gestion.
